
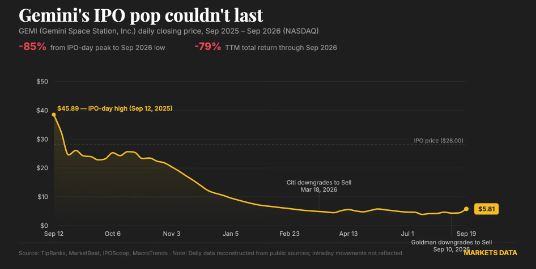
پلتفرم رمزارزی جمینای (Gemini) از زمان آغاز به کار عمومی خود با کاهش قیمتی در حدود ۸۰ درصد مواجه شده است که این موضوع سوالاتی را درباره اینکه آیا این پلتفرمِ بنیانگذاریشده توسط برادران میلیاردر وینکلووس میتواند در نهایت به یک هدف تصاحب تبدیل شود، دوباره مطرح کرده است.
لورنزو والنت (Lorenzo Valente)، مدیر تحقیقات داراییهای دیجیتال در آرک اینوست (ARK Invest)، ماه گذشته در پستی در ایکس (X) استدلال کرد که هایپرلیکوئید (Hyperliquid)، پلتفرم برپایه معاملات آتی دائمی (Perpetual trading) فرابرزی، باید جمینای (Gemini) را تصاحب کند و از آن به عنوان یک درگاه تنظیمگریشده در ایالات متحده برای قراردادهای آتی دائمی و بازارهای پیشبینی استفاده نماید، چرا که کنترل متمرکز حق رای برادران وینکلووس میتواند فرآیند این معامله را سادهتر کند.
آیا جمینای یک هدف واقعی برای تصاحب است؟
اگرچه هیچ نشانهای وجود ندارد که هایپرلیکوئید (Hyperliquid) به طور فعال در پی معاملهای برای خرید جمینای (Gemini) باشد، اما پیشنهاد والنت سوال گستردهتری را مطرح میکند: اگر زیرساختهای تنظیمگری (قانونی) جمینای (Gemini) باارزشتر از کسبوکارهای رو به افول معاملات نقدی (Spot exchange) آن باشد، ارزش پیشنهادی آن برای یک خریدار محتمل چه خواهد بود؟
در حال حاضر، ارزش بازار سهام این شرکت ۷۵۳ میلیون دلار است که از نقطه اوج حدود ۴ میلیارد دلاری خود کاهش یافته است. درآمد صرافی جمینای (Gemini) در سه ماهه دوم با ۳۸ درصد کاهش نسبت به سال قبل به ۱۲.۵ میلیون دلار رسید، در حالی که حجم معاملات نقدی آن با ۶۶ درصد کاهش به ۳.۸ میلیارد دلار افت کرد و داراییهای موجود در پلتفرم نیز از ۱۸.۲ میلیارد دلار به ۸.۴ میلیارد دلار کاهش یافت.
یک سرمایهگذار ریسکپذیر به کویندسک (CoinDesk) گفت در حالی که کسبوکار صرافی آن در حال کوچک شدن است، فناوری پایه صرافی آن نیز ممکن است تمایز چندانی با رقبا نداشته باشد.
با این حال، این سرمایهگذار گفت جمینای (Gemini) (از طریق شرکتهای تابعه خود) همچنان مجوزهای قانونی و مجوزهای رسمی مهمی را در اختیار دارد که تکرار آنها به صورت ارگانیک برای رقبا بسیار پرهزینه و زمانبر خواهد بود. این فرد افزود خریداران محتمل احتمالاً هزینه خرید این مجموعهها را در برابر زمان و هزینههای حقوقی مرتبط با اخذ این مجوزها بسنجند.
این مسئله با الگوی گستردهتر ادغام و تصاحب (M&A) در دنیای رمزارزها مطابقت دارد، جایی که خریداران به جای تصاحب صرف حجم معاملات، به طور فزایندهای برای زیرساختهای قانونی، شبکه توزیع و دسترسی به بازار پول پرداخت میکنند. به عنوان مثال، شرکت خدمات داراییهای دیجیتال کیراک (Keyrock) در ژوئیه داراییهای معاملاتی بلاکفیلز (BlockFills) را خریداری کرد تا مجوزهای قانونی، تخصص در حوزه مشتقات و مشتریان نهادی را به مجموعه خود اضافه کند، در حالی که شرکت توکنسازی اوندو (Ondo) در حال بررسی معاملهای به ارزش حداکثر ۵۰۰ میلیون دلار بوده است. شرکتهای المکس (LMAX) و بی۲سی۲ (B2C2) نیز معاملههای استراتژیک را بررسی کردهاند، زیرا شرکتهای رمزارزی ترجیح میدهند به جای ساخت داخلی تمام مجوزها و محصولات، از طریق تصاحب گسترش یابند.
کویندسک (CoinDesk) در آوریل گزارش داد که خریداران محتمل در حال بررسی خرید عملیات متوقفشده جمینای (Gemini) در اروپا و بریتانیا عمدتاً به خاطر مجوزهای قانونی آنها بودند، نه اینکه یک تصاحب کامل را دنبال کنند. این سرمایهگذار که به دلیل خصوصی بودن موضوع خواست نامش فاش نشود، خاطرنشان کرد که این معامله هنوز به دلیل دیدگاههای متفاوت در مورد ارزشگذاری محقق نشده است.
کنترل حق رای همچنین بحث کنترل سهامداران مطرح است.
برادران وینکلووس عملاً ۹۴.۵ درصد از قدرت رایدهی جمینای (Gemini) را در اختیار دارند، به این معنی که هرگونه مذاکره برای معامله عمدتاً از طریق دو نفر انجام میشود و این موضوع فرآیند احتمالی را سادهتر میکند.
اما این مسئله یک مانع نیز ایجاد میکند. با تمرکز قدرت رایدهی در دست آنها، این دو برادر عملاً باید هرگونه فروشی را تایید کنند، که این امر تصاحب متخاصمانه یا تلاش سهامداران برای اجبار به انجام معامله را عملاً غیرممکن میسازد.
در حالی که این افت قیمت بازتابدهنده نگرانیها درباره کاهش حجم معاملات و زیانهای مداوم است، ارزشگذاری کاهشیافته میتواند مسیر نسبتاً ارزانقیمتی را برای دسترسی خریدار محتمل به مجوزهای قانونی، پایه مشتریان و زیرساختهای نگهداری (Custody) جمینای (Gemini) فراهم کند.
سوال این است که آیا خریداران محتمل میتوانند این دو برادر را برای فروش متقاعد کنند؟
منبع: Coindesk
